Stan prawny na 20.10.2026 r. – zeznanie za 2026 r. · Aktualizacja: 20.10.2026 r. · Konsultacja prawna: Kancelaria Adwokacka GTWS
Najkrótsza odpowiedź. Ulga rehabilitacyjna pozwala odliczyć od dochodu wydatki na cele rehabilitacyjne i ułatwienie czynności życiowych (art. 26 ust. 1 pkt 6 ustawy o PIT). Skorzysta z niej osoba z orzeczeniem o stopniu niepełnosprawności albo z decyzją o rencie z tytułu niezdolności do pracy, a także członek rodziny, który ją utrzymuje – jeśli jej dochód za 2026 r. nie przekroczy 23’741,88 PLN. Bez limitu odliczysz m.in. zakup, naprawę i najem sprzętu rehabilitacyjnego (np. łóżka rehabilitacyjnego), adaptację mieszkania, turnusy i zabiegi. Do 2’280 PLN rocznie – używanie samochodu, pieluchomajtki, psa asystującego i przewodnika. Leki – w części ponad 100 PLN miesięcznie. Odliczasz tylko to, czego nie sfinansował PFRON ani NFZ. Ulgę za 2026 r. wykazujesz w zeznaniu składanym od 15 lutego do 30 kwietnia 2027 r.
W artykule
- Kto może skorzystać z ulgi rehabilitacyjnej
- Wydatki bez limitu
- Wydatki z limitem: samochód, pieluchomajtki, leki
- Ulga na samochód – zasady
- Sprzęt rehabilitacyjny: co, jak i na jakiej fakturze
- Ulga a dofinansowanie z PFRON i NFZ
- Jak odliczyć ulgę za 2026 r. – krok po kroku
- Ile można zyskać – przykład
- Najczęstsze błędy
- Pytania i odpowiedzi
Kto może skorzystać z ulgi rehabilitacyjnej
Ulga przysługuje osobie niepełnosprawnej, która sama ponosi wydatki, oraz podatnikowi, na którego utrzymaniu jest osoba niepełnosprawna (art. 26 ust. 1 pkt 6 ustawy o PIT). Osoba, której dotyczy wydatek, musi mieć jeden z dokumentów (art. 26 ust. 7d i 7g):
- orzeczenie o stopniu niepełnosprawności – lekkim, umiarkowanym albo znacznym,
- decyzję przyznającą rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną,
- orzeczenie o niepełnosprawności dziecka do 16. roku życia,
- orzeczenie o niepełnosprawności wydane według przepisów obowiązujących do 31.08.1997 r.
Jak uzyskać orzeczenie, wyjaśniamy w poradniku Orzeczenie o niepełnosprawności – jak je uzyskać.
Wydatki na członka rodziny. Odliczysz je, jeśli osoba niepełnosprawna należy do I grupy podatkowej w stosunku do Ciebie lub Twojego małżonka – to małżonek, dzieci i wnuki, rodzice i dziadkowie, pasierb, zięć, synowa, rodzeństwo, ojczym, macocha i teściowie – albo jest dzieckiem obcym przyjętym przez Was na wychowanie. Warunek: jej dochody w roku podatkowym nie przekraczają dwunastokrotności renty socjalnej obowiązującej w grudniu tego roku (art. 26 ust. 7e). Renta socjalna wynosi od 1 marca 2026 r. 1’978,49 PLN, więc za 2026 r. limit to 23’741,88 PLN. Do dochodu nie wlicza się m.in. zasiłku pielęgnacyjnego, trzynastej i czternastej emerytury ani alimentów na dzieci.
Grupy inwalidztwa. Część wydatków ustawa wiąże z „I lub II grupą inwalidztwa”. Dziś oznacza to (art. 26 ust. 7f):
| W ustawie | Orzeczenie, które to potwierdza |
|---|---|
| I grupa inwalidztwa | znaczny stopień niepełnosprawności albo całkowita niezdolność do pracy i do samodzielnej egzystencji, albo niezdolność do samodzielnej egzystencji |
| II grupa inwalidztwa | umiarkowany stopień niepełnosprawności albo całkowita niezdolność do pracy |
Z ulgi skorzystasz, jeśli rozliczasz dochody według skali podatkowej (PIT-36, PIT-37) albo płacisz ryczałt od przychodów ewidencjonowanych (PIT-28) – ryczałtowiec odlicza wydatki od przychodu (art. 11 ust. 1 ustawy o zryczałtowanym podatku dochodowym). Ulgi nie odliczysz od dochodu z działalności opodatkowanej podatkiem liniowym.
Wydatki bez limitu
Te wydatki odliczasz w faktycznie poniesionej wysokości, na podstawie faktury lub innego dokumentu (art. 26 ust. 7a):
| Wydatek | Przepis |
|---|---|
| adaptacja i wyposażenie mieszkania lub domu stosownie do potrzeb wynikających z niepełnosprawności – np. łazienka bez barier, poręcze, podjazd | art. 26 ust. 7a pkt 1 |
| przystosowanie samochodu do potrzeb wynikających z niepełnosprawności | pkt 2 |
| zakup, naprawa lub najem wyrobów medycznych z wykazu refundacyjnego i wyposażenia do nich (poza pieluchomajtkami i podobnymi środkami) | pkt 2a |
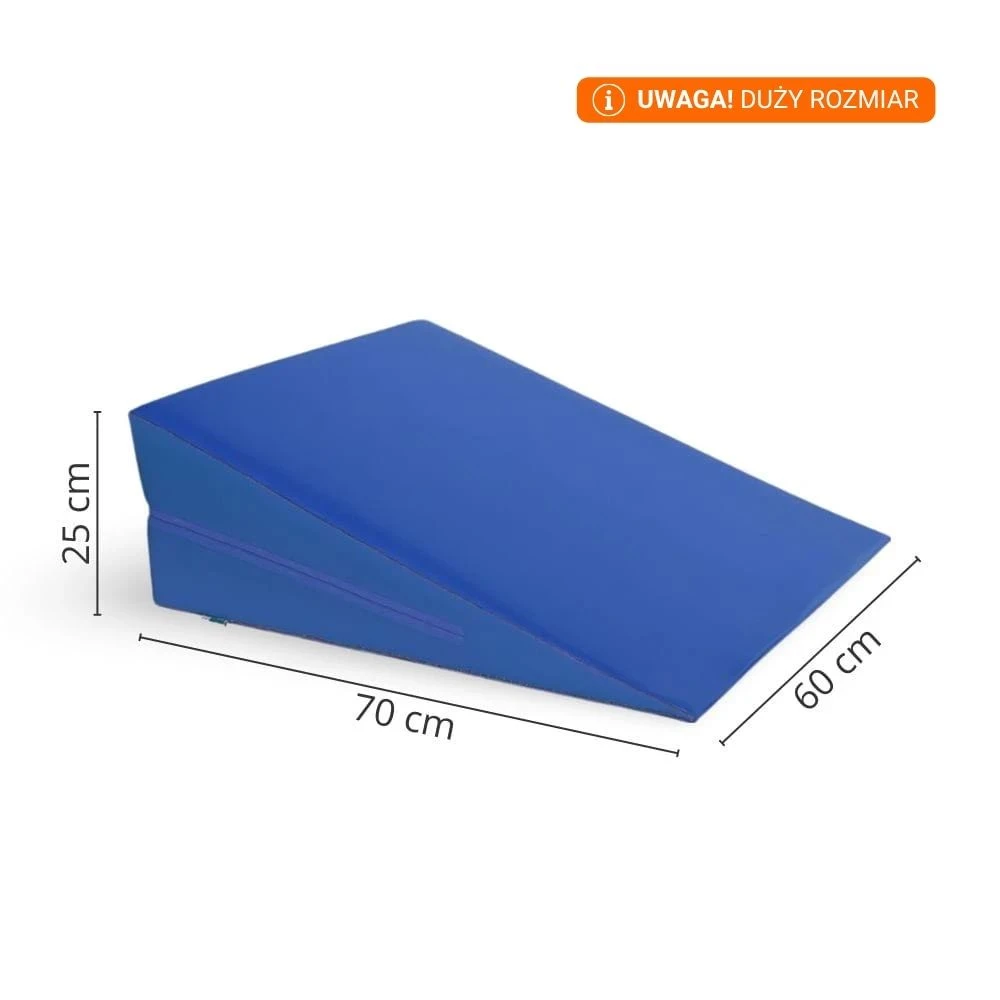
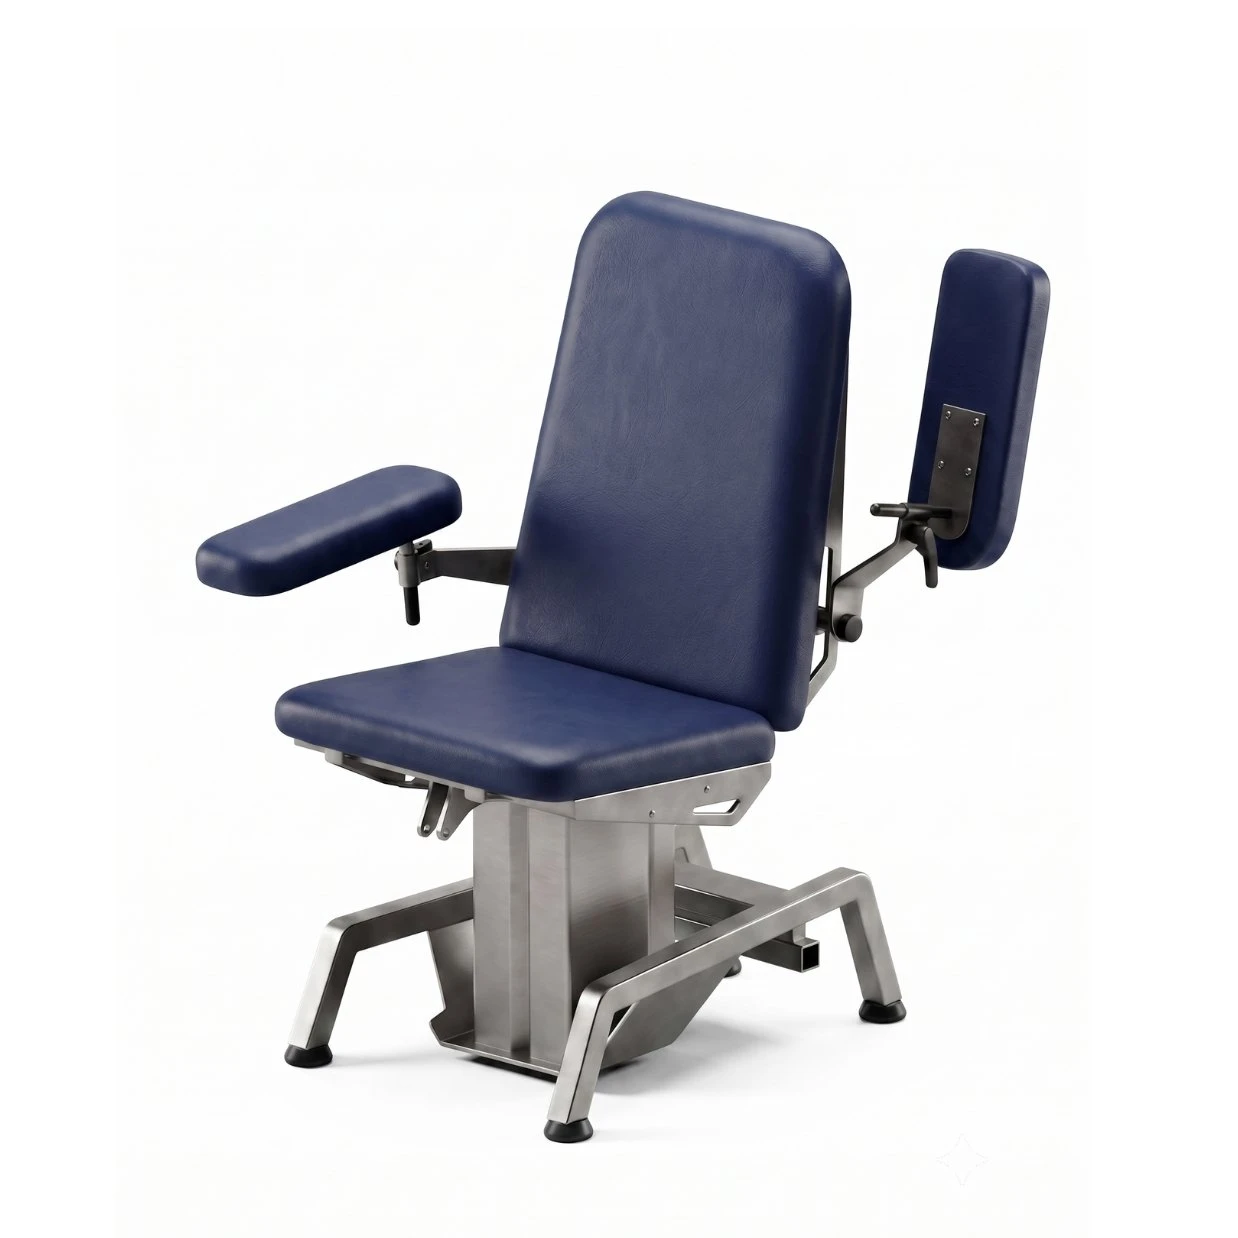
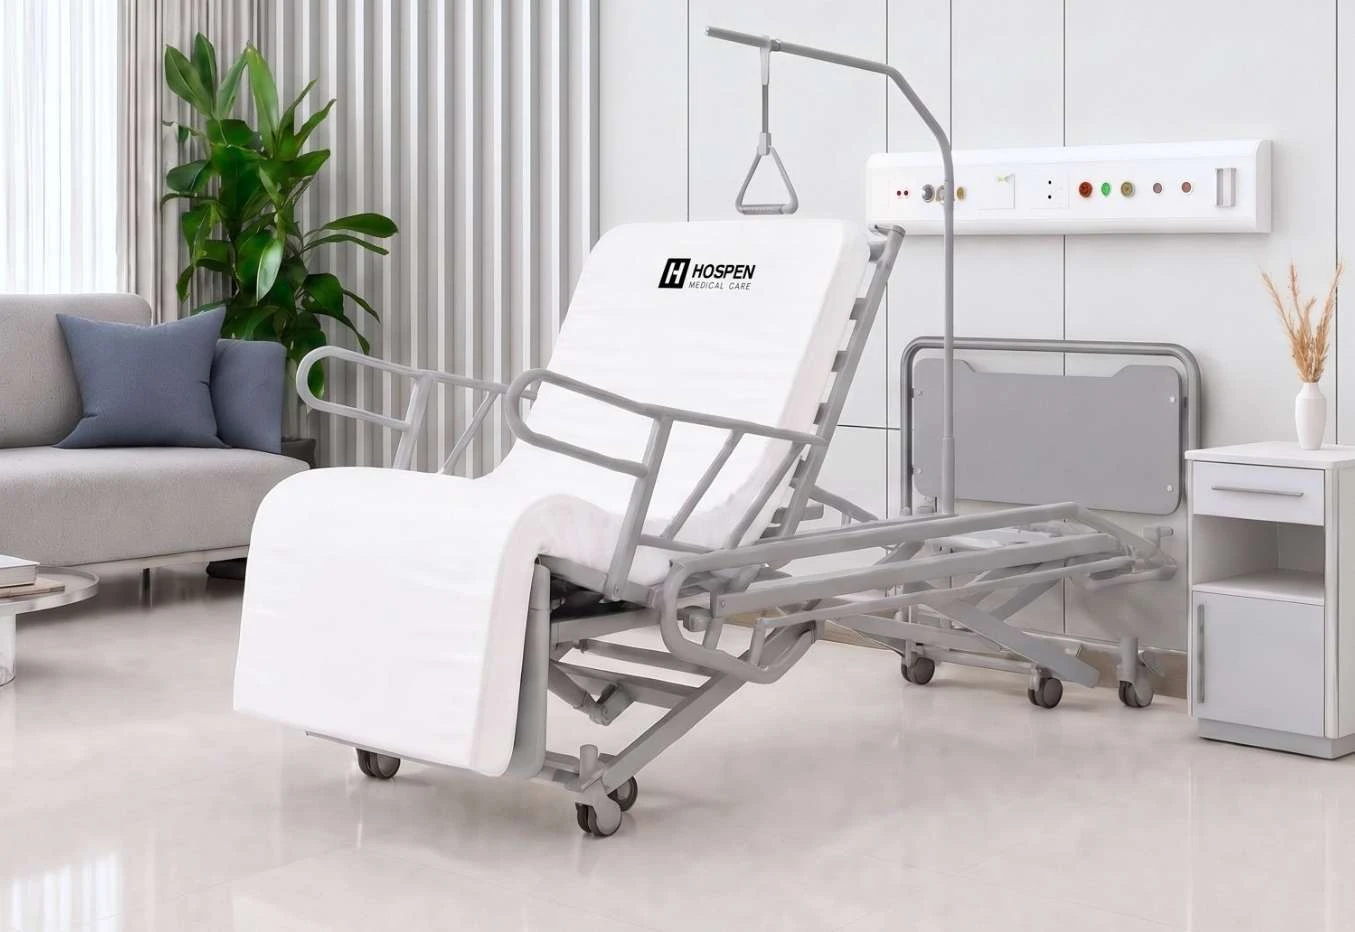
| zakup, naprawa lub najem sprzętu niezbędnego w rehabilitacji i ułatwiającego czynności życiowe – np. łóżka rehabilitacyjnego, wózka, podnośnika, materaca przeciwodleżynowego – z wyjątkiem sprzętu gospodarstwa domowego | pkt 3 |
| wydawnictwa i materiały szkoleniowe stosownie do potrzeb wynikających z niepełnosprawności | pkt 4 |
| turnus rehabilitacyjny; pobyt w sanatorium, zakładzie rehabilitacji leczniczej, ZOL lub zakładzie pielęgnacyjno-opiekuńczym; pobyt opiekuna osoby z I grupą lub dziecka do 16 lat | pkt 5, 6, 6a |
| zabiegi rehabilitacyjne i leczniczo-rehabilitacyjne – np. prywatna fizjoterapia | pkt 6b |
| opieka pielęgniarska w domu w okresie przewlekłej choroby uniemożliwiającej poruszanie się; usługi opiekuńcze dla osoby z I grupą | pkt 9 |
| tłumacz języka migowego; kolonie i obozy dla dzieci i młodzieży niepełnosprawnej oraz dzieci osób niepełnosprawnych do 25 lat | pkt 10, 11 |
| odpłatny przewóz karetką; przewóz osoby z I lub II grupą i dziecka do 16 lat innym transportem; przejazdy komunikacją publiczną na turnus, do sanatorium czy na kolonie | pkt 13, 15 |
Wydatki z limitem: samochód, pieluchomajtki, leki
| Wydatek | Limit w roku | Dokumenty |
|---|---|---|
| używanie samochodu osobowego (pkt 14) | 2’280 PLN | nie trzeba dokumentować wysokości wydatków |
| pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady, wkłady (pkt 3a) | 2’280 PLN | faktura lub inny dokument zakupu |
| utrzymanie psa asystującego (pkt 8) | 2’280 PLN | bez rachunków; na żądanie urzędu – certyfikat psa |
| przewodnik osoby niewidomej z I lub II grupą albo osoby z niepełnosprawnością narządu ruchu z I grupą (pkt 7) | 2’280 PLN | bez rachunków; na żądanie urzędu – imię i nazwisko przewodnika |
| leki, które według lekarza specjalisty osoba niepełnosprawna powinna stosować stale lub czasowo (pkt 12) | nadwyżka ponad 100 PLN w miesiącu | faktury i zaświadczenie lekarza specjalisty |
Przy lekach liczy się każdy miesiąc osobno: jeśli w marcu wydasz na leki 260 PLN, odliczysz 160 PLN. Miesiąc z wydatkami poniżej 100 PLN nic nie daje.
Ulga na samochód – zasady
To najczęściej wykorzystywana część ulgi, a w internecie wciąż krążą opisy dawnych przepisów. Dziś wystarczy, że:
- samochód osobowy jest własnością albo współwłasnością osoby niepełnosprawnej albo podatnika, który ją utrzymuje (lub utrzymuje niepełnosprawne dziecko do 16 lat),
- osoba, której dotyczy ulga, ma orzeczenie lub decyzję z listy wyżej – stopień niepełnosprawności nie ma znaczenia, wystarczy także lekki,
- samochód służy potrzebom osoby niepełnosprawnej – nie tylko dojazdom na zabiegi.
Odliczasz do 2’280 PLN w roku i nie musisz dokumentować wysokości wydatków – faktury za paliwo czy naprawy nie są potrzebne (art. 26 ust. 7a pkt 14 i ust. 7c). Samochód w leasingu albo należący do kogoś spoza tego kręgu nie daje prawa do ulgi.
Sprzęt rehabilitacyjny: co, jak i na jakiej fakturze
Sprzęt to najwyższe kwoty w uldze – i nie ma tu limitu. Warunkiem jest to, żeby sprzęt odpowiadał potrzebom wynikającym z niepełnosprawności i nie był sprzętem gospodarstwa domowego. Odliczysz nie tylko zakup, lecz także naprawę i najem – czyli również wypożyczenie sprzętu na czas rehabilitacji (art. 26 ust. 7a pkt 2a i 3).
Przykłady sprzętu, który kupują nasi klienci korzystający z ulgi:
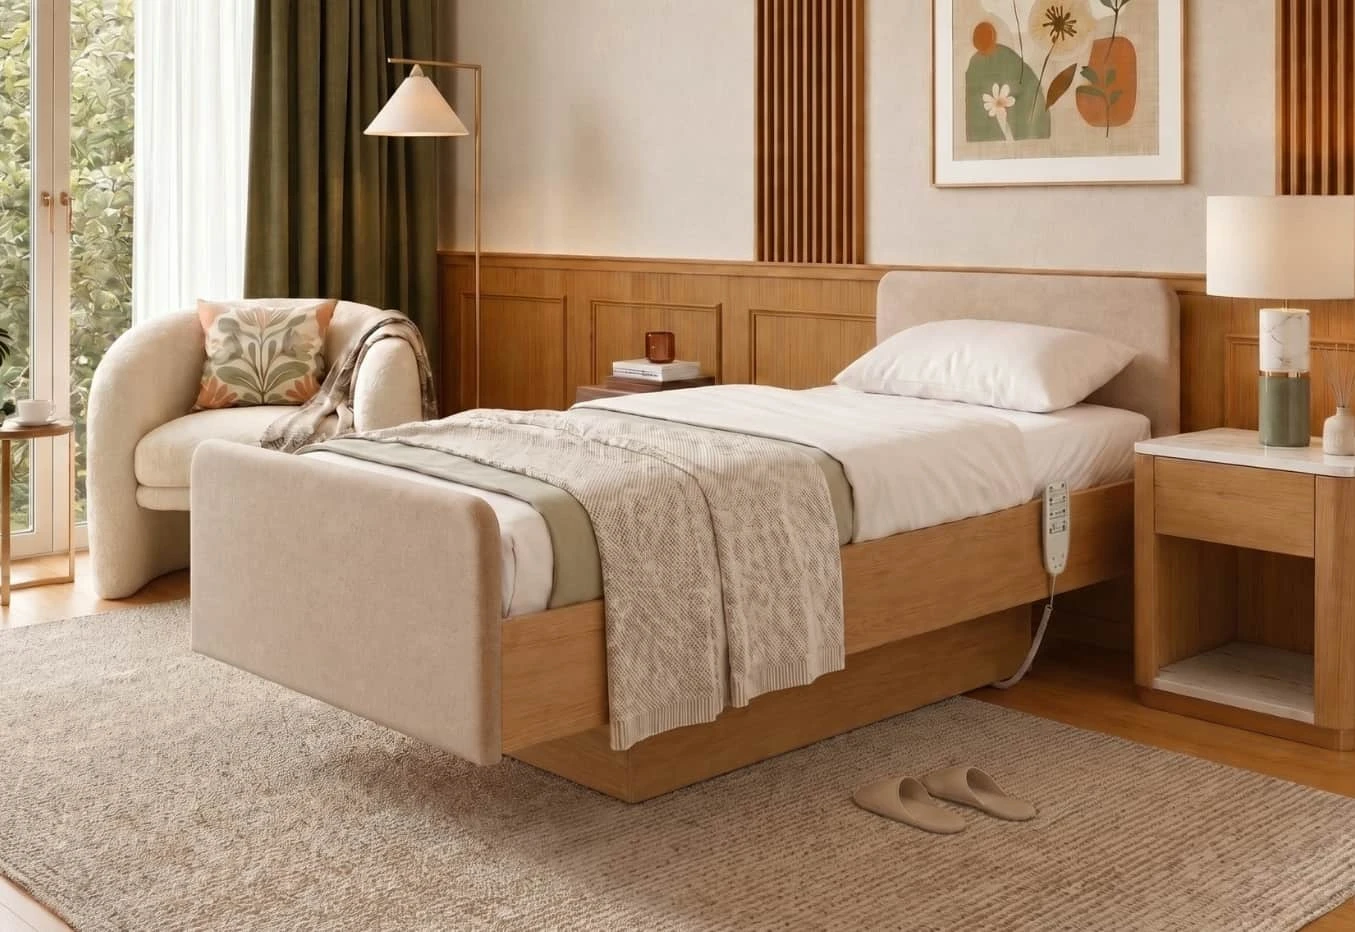
- łóżka rehabilitacyjne z elektryczną regulacją – do pielęgnacji osoby leżącej w domu,
- materace przeciwodleżynowe i medyczne,
- podnośniki i schodołazy,
- wyposażenie łazienki bez barier – uchwyty, krzesła prysznicowe, nasadki toaletowe,
- skutery inwalidzkie, fotele do opieki, sprzęt do rehabilitacji dzieci.
Faktura. Wydatek musi wynikać z dokumentu z danymi kupującego i sprzedawcy, rodzajem towaru i kwotą zapłaty (art. 26 ust. 7 pkt 4). Faktura powinna więc być wystawiona na osobę, która będzie odliczać wydatek: na osobę niepełnosprawną albo na członka rodziny, który ją utrzymuje i rozlicza ulgę. Podaj nam przy zamówieniu właściwe dane – wystawimy fakturę imienną.
Ulga a dofinansowanie z PFRON i NFZ
Ulga i dofinansowanie się nie wykluczają, ale tego samego wydatku nie odliczysz dwa razy. Odliczeniu podlega tylko ta część, której nie sfinansował PFRON, NFZ, zakładowy fundusz rehabilitacji, zakładowy fundusz aktywności ani zakładowy fundusz świadczeń socjalnych – i której nikt Ci nie zwrócił (art. 26 ust. 7b).
Przykład: łóżko rehabilitacyjne kosztuje 5’699 PLN, PFRON dopłaca 3’000 PLN. Odliczasz 2’699 PLN – tyle, ile zapłaciłeś z własnych pieniędzy.
Dlatego najkorzystniej jest połączyć oba źródła: najpierw dofinansowanie, potem ulga od reszty. O dofinansowaniu łóżka piszemy we wpisie Dla kogo łóżko rehabilitacyjne – jak uzasadnić wniosek, a o programie „Aktywny samorząd” – w poradniku o dofinansowaniu skutera. Przy sprzęcie z naszej oferty pomagamy przygotować wniosek do PFRON, a gdy urząd odmówi – odwołanie.
Jak odliczyć ulgę za 2026 r. – krok po kroku
- Krok 1 Zbierz dokumenty. Orzeczenie albo decyzję o rencie, faktury za sprzęt, zabiegi i turnusy, zaświadczenie lekarza specjalisty przy lekach, dowody wpłat. Zsumuj wydatki z całego 2026 r. – osobno te bez limitu i te z limitem.
- Krok 2 Odejmij dofinansowania. Od każdego wydatku odejmij kwotę z PFRON, NFZ czy zakładowych funduszy.
- Krok 3 Wybierz zeznanie. PIT-37 albo PIT-36 przy skali podatkowej, PIT-28 przy ryczałcie – zawsze z załącznikiem PIT/O, w którym wpisujesz ulgę. Emeryt lub rencista, który dostał z ZUS roczne obliczenie podatku PIT-40A, składa w takim przypadku własny PIT-37.
- Krok 4 Złóż zeznanie w terminie. Od 15 lutego do 30 kwietnia 2027 r. Jeśli korzystasz z usługi Twój e-PIT, sprawdź, czy ulga jest ujęta w PIT/O, i w razie potrzeby ją dodaj.
- Krok 5 Przechowuj dokumenty. Urząd może sprawdzić odliczenie, dopóki zobowiązanie podatkowe się nie przedawni – zwykle przez 5 lat od końca roku, w którym minął termin płatności podatku – dla zeznania za 2026 r. do końca 2032 r.
Ulgę odliczasz od dochodu, więc nie może być wyższa niż dochód. Nadwyżka przepada – nie przenosi się jej na kolejne lata.
Ile można zyskać – przykład
Pani Anna jest emerytką z orzeczeniem o umiarkowanym stopniu niepełnosprawności. Jej emerytura wynosi 4’000 PLN brutto miesięcznie, czyli 48’000 PLN w roku. W 2026 r. kupiła łóżko rehabilitacyjne za 5’699 PLN bez dofinansowania i jeździ własnym samochodem na rehabilitację i do lekarza.
| Bez ulgi | Z ulgą | |
|---|---|---|
| dochód | 48’000 PLN | 48’000 PLN |
| ulga: łóżko 5’699 PLN + samochód 2’280 PLN | – | 7’979 PLN |
| podstawa opodatkowania | 48’000 PLN | 40’021 PLN |
| podatek: 12% minus 3’600 PLN | 2’160 PLN | 1’203 PLN |
Pani Anna zapłaci o 957 PLN mniej podatku. Jeśli ZUS pobrał zaliczki według zwykłych zasad, tę kwotę dostanie jako zwrot z urzędu skarbowego. Przykład jest uproszczony: pomija inne ulgi i dochody.
Piotr Stankiewicz w Sztuce życia według stoików przypomina, że cesarz Wespazjan „zasłynął m.in. opodatkowaniem toalet publicznych, skąd wzięło się przysłowie pecunia non olet”. Podatki od zawsze sięgały daleko – tym bardziej warto znać przepisy, które pozwalają część z nich odzyskać.
Najczęstsze błędy
- Faktura na inną osobę. Odlicza ten, kto poniósł wydatek – dane na fakturze muszą się z tym zgadzać.
- Odliczenie całej ceny mimo dofinansowania. Część zapłaconą przez PFRON lub NFZ trzeba odjąć.
- Sprzęt gospodarstwa domowego. Pralka czy odkurzacz nie są sprzętem rehabilitacyjnym, nawet jeśli ułatwiają życie.
- Samochód nie tego właściciela. Auto musi należeć do osoby niepełnosprawnej albo do podatnika, który ją utrzymuje.
- Dochód podopiecznego ponad limit. Jeśli przekracza 23’741,88 PLN za 2026 r., ulgę może odliczyć tylko sama osoba niepełnosprawna.
- Leki bez zaświadczenia. Potrzebne jest stwierdzenie lekarza specjalisty, że osoba niepełnosprawna powinna stosować te leki.
- Stare przepisy z internetu. Ulga na samochód nie wymaga dziś I lub II grupy ani dowodów na dojazdy na zabiegi, a najem sprzętu też można odliczyć.
Pytania i odpowiedzi
Czy emeryt może skorzystać z ulgi rehabilitacyjnej?
Tak, jeśli ma orzeczenie o stopniu niepełnosprawności albo decyzję o rencie. Sama emerytura nie wystarcza. Emeryt, który dostał z ZUS PIT-40A, składa własny PIT-37 z załącznikiem PIT/O i w nim wykazuje ulgę.
Czy można odliczyć zakup łóżka rehabilitacyjnego?
Tak, bez limitu – jako sprzęt niezbędny w rehabilitacji i ułatwiający czynności życiowe (art. 26 ust. 7a pkt 3), o ile odpowiada potrzebom wynikającym z niepełnosprawności. Odliczasz kwotę z faktury, pomniejszoną o ewentualne dofinansowanie. Zobacz łóżka rehabilitacyjne w naszym sklepie.
Czy można odliczyć wypożyczenie sprzętu rehabilitacyjnego?
Tak. Ustawa obejmuje zakup, naprawę i najem sprzętu oraz wyrobów medycznych (art. 26 ust. 7a pkt 2a i 3), więc odliczysz także opłaty za wypożyczenie.
Czy do ulgi na samochód potrzebne są faktury za paliwo?
Nie. Przy używaniu samochodu nie trzeba dokumentować wysokości wydatków (art. 26 ust. 7c). Odliczasz do 2’280 PLN w roku, jeśli samochód należy do osoby niepełnosprawnej albo do podatnika, który ją utrzymuje.
Czy z ulgi na samochód skorzysta osoba z lekkim stopniem niepełnosprawności?
Tak. Obecny przepis nie wymaga I ani II grupy inwalidztwa – wystarczy dowolny stopień niepełnosprawności albo decyzja o rencie (art. 26 ust. 7a pkt 14).
Czy odliczę sprzęt kupiony z dofinansowaniem PFRON?
Tak, ale tylko tę część ceny, którą zapłaciłeś sam. Kwotę dofinansowania z PFRON, NFZ albo funduszy zakładowych odejmujesz (art. 26 ust. 7b).
Czy mogę odliczyć wydatki na sprzęt dla mamy lub taty?
Tak, jeśli rodzic ma orzeczenie lub decyzję o rencie, jest na Twoim utrzymaniu, a jego dochody za 2026 r. nie przekraczają 23’741,88 PLN. Do dochodu nie wlicza się m.in. zasiłku pielęgnacyjnego ani trzynastej i czternastej emerytury. Faktura powinna być wystawiona na Ciebie.
Czy pieluchomajtki można odliczyć bez limitu?
Nie. Pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne odliczysz do 2’280 PLN w roku (art. 26 ust. 7a pkt 3a).
Czy z ulgi skorzystam na ryczałcie albo podatku liniowym?
Na ryczałcie od przychodów ewidencjonowanych – tak, odliczasz wydatki od przychodu w PIT-28. Od dochodu z działalności opodatkowanej podatkiem liniowym – nie. Jeśli masz też dochody opodatkowane według skali, np. emeryturę albo pensję, odliczysz ulgę od nich.
Do kiedy złożyć zeznanie z ulgą za 2026 r.?
Od 15 lutego do 30 kwietnia 2027 r. Ulgę za 2026 r. wykazujesz w zeznaniu za ten rok, z załącznikiem PIT/O.
Kupujesz sprzęt rehabilitacyjny? Doradzimy wybór, wystawimy fakturę na właściwą osobę i pomożemy przygotować wniosek o dofinansowanie z PFRON – żeby z ulgi odliczyć już tylko resztę.
Tel. 12 311 07 36, biuro@x-reh.pl
Treść prawną artykułu konsultowaliśmy z Kancelarią Adwokacką GTWS. Konsultacja dotyczyła treści prawnej, a nie oferty sklepu. Stan prawny na 20.10.2026 r. Artykuł ma charakter informacyjny i nie zastępuje porady prawnej ani podatkowej w indywidualnej sprawie.
Źródła – teksty aktów prawnych w PDF z Internetowego Systemu Aktów Prawnych Sejmu (ISAP)
- Ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592 ze zm.) – art. 26 ust. 1 pkt 6, ust. 7–7g, art. 27 ust. 1.
- Ustawa z 20.11.1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (t.j. Dz.U. z 2025 r. poz. 843 ze zm.) – art. 11 ust. 1.
- Ustawa z 28.07.1983 r. o podatku od spadków i darowizn – art. 14 ust. 3 pkt 1 (I grupa podatkowa).
- KRUS – waloryzacja od 1 marca 2026 r. (renta socjalna 1’978,49 PLN).